
Công ty TNHH Chứng khoán ACB (ACBS) ghi nhận doanh thu hoạt động quý III/2026 đạt 1.348,6 tỷ đồng, giảm 15,7% so với cùng kỳ năm trước. Trong khi đó, chi phí hoạt động tăng 2% lên 1.066 tỷ đồng khiến lợi nhuận trước thuế giảm 57,6% còn 212 tỷ đồng. Lợi nhuận sau thuế đạt 167 tỷ đồng, giảm 58,5%.
Hoạt động tự doanh là một trong những yếu tố gây sức ép lên kết quả kinh doanh quý III/2026 của ACBS. Lãi từ các tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL), sau khi bù trừ lỗ, chỉ còn khoảng 20,2 tỷ đồng, giảm hơn 92% so với mức 261,3 tỷ đồng cùng kỳ năm trước.
Cụ thể, lãi bán tài sản FVTPL giảm từ 394,8 tỷ đồng xuống 144,7 tỷ đồng. Chênh lệch tăng do đánh giá lại tài sản giảm từ 475,5 tỷ đồng xuống 214,2 tỷ đồng, trong khi chênh lệch giảm do đánh giá lại tăng từ 285,7 tỷ đồng lên 337,3 tỷ đồng.
Tại ngày 30/9, danh mục cổ phiếu niêm yết và giao dịch trên UPCoM của ACBS có giá trị hợp lý khoảng 1.452,9 tỷ đồng, thấp hơn giá gốc 1.673,4 tỷ đồng. Diễn biến này cho thấy biến động giá thị trường tiếp tục ảnh hưởng đến giá trị danh mục tự doanh của công ty.
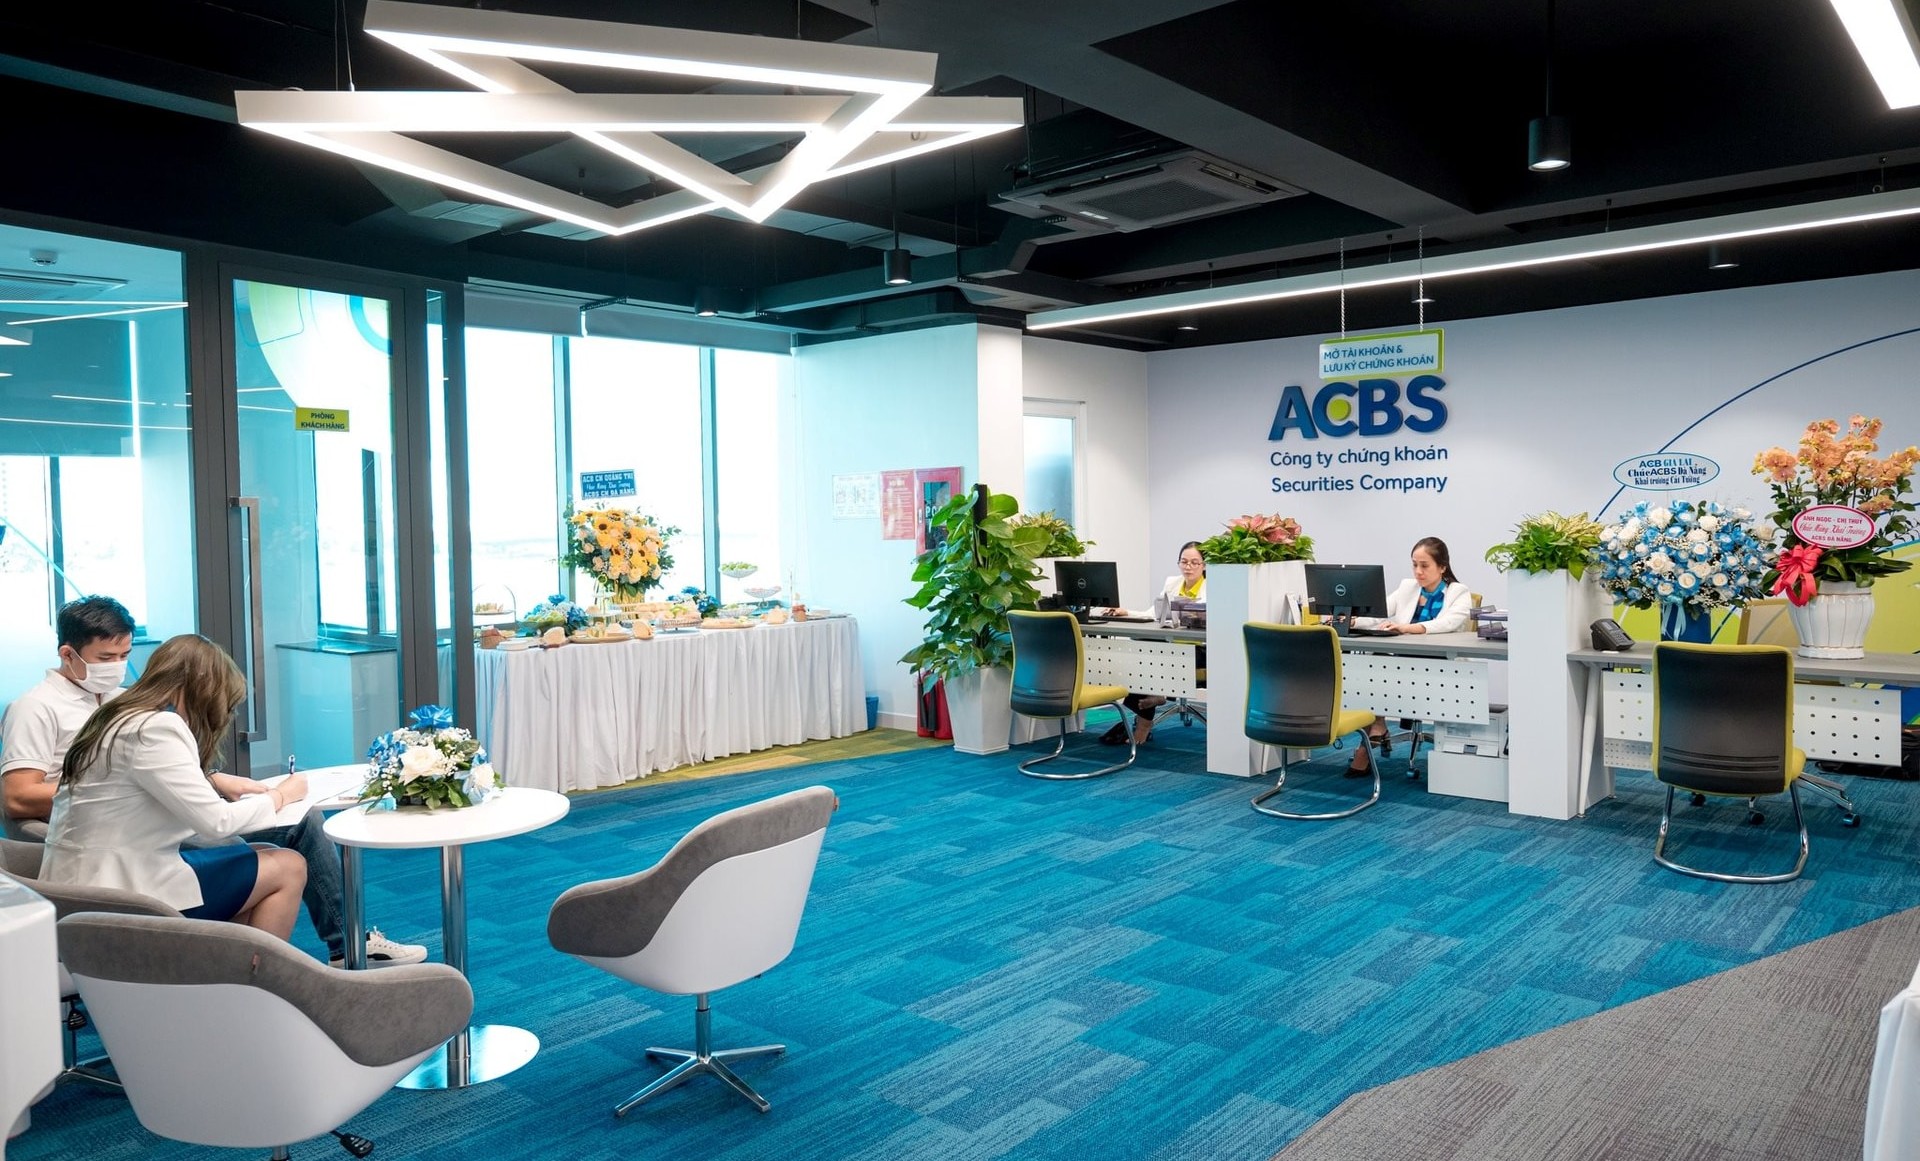
Hoạt động môi giới của ACBS kém tích cực trong quý III/2026 (Ảnh: ACBS).
Hoạt động môi giới cũng kém tích cực khi doanh thu giảm 57,3% còn 68,7 tỷ đồng. Chi phí môi giới giảm chậm hơn ở mức 31,8% xuống 81,6 tỷ đồng, khiến mảng này chuyển từ lãi hơn 41 tỷ đồng cùng kỳ sang lỗ khoảng 13 tỷ đồng trong quý III/2026 .
Ở chiều ngược lại, chênh lệch đánh giá lại nghĩa vụ phải trả chứng quyền mang lại khoảng 80 tỷ đồng, dù một phần bị bù trừ bởi khoản lỗ đánh giá lại của tài sản phòng ngừa rủi ro chứng quyền. Doanh thu tư vấn tài chính cũng tăng lên 10,9 tỷ đồng, so với mức chưa đến 0,1 tỷ đồng cùng kỳ, dù quy mô đóng góp còn nhỏ.
Lãi từ các khoản cho vay và phải thu trong quý III/2026 đạt 602 tỷ đồng, tăng 88,5% so với cùng kỳ. Tuy nhiên, khoản mục "Chi phí dự phòng các khoản cho vay và phải thu và chi phí đi vay của các khoản cho vay" tăng gần gấp đôi lên 548 tỷ đồng.
Lũy kế 9 tháng, công ty đạt 793 tỷ đồng lợi nhuận trước thuế và 634,5 tỷ đồng lợi nhuận sau thuế, lần lượt giảm 12,9% và 13,8% so với cùng kỳ. So với kế hoạch năm 2026 là 1.800 tỷ đồng lợi nhuận trước thuế và 1.440 tỷ đồng lợi nhuận sau thuế, ACBS mới thực hiện khoảng 44% mỗi chỉ tiêu.
Tại ngày 30/9/2026, tổng tài sản của ACBS đạt 43.799 tỷ đồng, tăng 13,5% so với đầu năm. Cho vay ký quỹ và ứng trước tiền bán chứng khoán chiếm tỷ trọng lớn nhất, với tổng giá trị 22.633,5 tỷ đồng, tương đương 51,7% tổng tài sản. Riêng dư nợ margin đạt 22.573 tỷ đồng, tăng 31,3% so với đầu năm.
Để tài trợ cho hoạt động, ACBS gia tăng sử dụng vốn vay. Dư nợ vay ngắn hạn ngân hàng đến cuối tháng 9 đạt 27.925 tỷ đồng, tăng 20,5% so với đầu năm. Tổng nợ phải trả tăng 18,8% lên 28.895 tỷ đồng, trong khi vốn chủ sở hữu tăng 4,4% đạt 14.904 tỷ đồng.
Theo đó, tỉ lệ nợ phải trả trên vốn chủ sở hữu tăng từ 1,7 lần lên 1,94 lần; dư nợ margin tương đương khoảng 1,51 lần vốn chủ sở hữu so với 1,21 lần đầu năm.
Danh mục FVTPL cũng có sự dịch chuyển khi giá trị trái phiếu Chính phủ tăng lên 2.030 tỷ đồng, còn trái phiếu doanh nghiệp chưa niêm yết đạt 982 tỷ đồng, cao gấp khoảng 3,6 lần đầu năm. Ngược lại, giá trị cổ phiếu niêm yết trong danh mục giảm từ 2.195 tỷ đồng xuống 1.453 tỷ đồng.
Dòng tiền kinh doanh trong 9 tháng âm 4.746 tỷ đồng, chủ yếu do gia tăng cho vay và mua tài sản tài chính. Khoản thâm hụt này được bù đắp hoàn toàn bằng nguồn vay ròng 5.152 tỷ đồng, qua đó giúp dòng tiền thuần trong kỳ vẫn dương khoảng 368 tỷ đồng.
Một thay đổi đáng chú ý diễn ra sau ngày kết thúc quý. Theo thuyết minh báo cáo tài chính, ACBS đã nhận đủ 2.000 tỷ đồng vốn bổ sung vào ngày 1/10/2026; giấy phép điều chỉnh vốn được Ủy ban Chứng khoán Nhà nước cấp ngày 12/10.
Khoản vốn này chưa được phản ánh trong vốn chủ sở hữu tại ngày 30/9. Việc bổ sung vốn có thể cải thiện năng lực tài chính và tạo thêm dư địa cho hoạt động cho vay ký quỹ.