
DKRA Consulting (thuộc DKRA Group) vừa công bố Báo cáo thị trường bất động sản nhà ở TP. Đà Nẵng quý III/2026.
Nguồn cung đất nền ổn định
Đối với phân khúc đất nền, nguồn cung sơ cấp ghi nhận 1.547 nền đến từ 17 dự án sơ cấp, đi ngang so với quý trước.
Tuy nhiên, nguồn cung mới tiếp tục khan hiếm, chỉ chiếm khoảng 4% tổng nguồn cung sơ cấp. Trong đó, phường Hải Vân chiếm tỷ trọng lớn nhất về nguồn cung với 37,2%; đứng thứ 2 là phường Điện Bàn Đông với 36,6%; đứng thứ 4 là phường Hội An Tây với 12,2%.
Sức cầu chung của thị trường ở mức thấp, lượng tiêu thụ chỉ ạt khoảng 4% trên tổng cung sơ cấp, đồng thời giảm khoảng 16% so với quý trước. Theo DKRA Consulting, nguyên nhân khiến lượng tiêu thụ thấp chủ yếu do tâm lý thận trọng của người mua trước áp lực lãi suất.
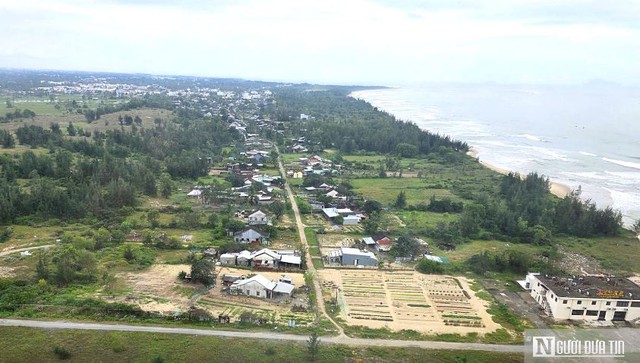
Ảnh minh họa
Mặt bằng giá sơ cấp đất nền trên địa bàn TP. Đà Nẵng giảm khoảng 7% so với quý trước, đồng thời các chủ đầu tư vẫn tích cực triển khai chính sách ưu đãi, hỗ trợ thanh toán nhằm cải thiện thanh khoản. Trong khi đó, mặt bằng giá thứ cấp ghi nhận giảm trung bình khoảng 3% so với quý trước khi một bộ phận nhà đầu tư chủ động điều chỉnh giá bán để thu hồi dòng tiền.
Cụ thể, giá bán sơ cấp cao nhất tại khu vực phường Hội An Đông với mức giá từ 45,6 đến 61,6 triệu đồng/m2; phường Hội An Tây có giá dao động từ 29,3 đến 47 triệu đồng/m2; phường Điện Bàn Đông dao động từ 17,4 đến 26 triệu đồng/m2.
DKRA Consulting dự báo, trong quý IV/2026, nguồn cung mới phân khúc đất nền TP. Đà Nẵng dự kiến tiếp tục khan hiếm, dao động khoảng 50 - 100 sản phẩm.
Mặt bằng giá sơ cấp không có nhiều biến động so với quý trước và tiếp tục neo cao do tác động của các loại chi phí ầu vào. Mặt bằng giá thứ cấp dự kiến tiếp tục điều chỉnh giảm so với quý III/2026. Theo đó, áp lực lãi vay và nhu cầu thu hồi vốn có thể khiến một bộ phận nhà đầu tư chấp nhận giảm giá để gia tăng khả năng thanh khoản.
Nguồn cung sơ cấp căn hộ giảm 14%
Ở phân khúc căn hộ, nguồn cung sơ cấp trên địa bàn TP. Đà Nẵng kỳ này đạt 4.385 căn đến từ 20 dự án; giảm 14% so với quý trước. Nguồn cung mới cũng giảm xấp xỉ 40% so với quý trước khi các chủ đầu tư vẫn khá thận trọng trong việc đưa sản phẩm ra thị trường trước bối cảnh biến động như hiện nay.
Phân khúc căn hộ hạng B dẫn dắt thị trường, chiếm 46% tổng nguồn cung và 68% lượng tiêu thụ sơ cấp. Thanh khoản căn hộ trong quý III/2026 đạt 2.099 căn, giảm 25% so với quý trước và 24% so với cùng kỳ năm trước. Giao dịch chủ yếu tập trung tại các dự án mới mở bán có mức giá trung bình 60 - 70 triệu đồng/m2.
Tâm điểm thị trường là phường Ngũ Hành Sơn khi đóng góp 40% nguồn cung và 43% lượng giao dịch toàn thành phố. Mặt bằng giá sơ cấp duy trì ổn định, đi kèm các chính sách ưu đãi nhằm kích cầu. Trong khi đó, giá thứ cấp giảm khoảng 3% - 5% trước áp lực dòng tiền của nhóm nhà đầu tư sử dụng đòn bẩy tài chính.
Đối với phân khúc căn hộ, DKRA Consulting cũng dự báo nguồn cung mới trong quý IV/2026 dự kiến giảm khoảng 500 - 1.000 căn hộ so với quý trước. Nguồn cung tập trung chủ yếu tại phường Ngũ Hành Sơn, phường Hải Châu và phường Sơn Trà.
Phân khúc căn hộ hạng A và hạng B tiếp tục chiếm tỷ trọng lớn, khi phần lớn nguồn cung mới vẫn ược định vị ở phân khúc trung cao cấp.
Về thanh khoản trong bối cảnh mặt bằng lãi suất vẫn duy trì ở mức cao và tín dụng được kiểm soát, sức cầu có thể chưa ghi nhận sự cải thiện rõ nét trong những tháng cuối năm.
Mặt bằng giá sơ cấp được dự báo tiếp tục neo ở mức cao trong quý cuối năm 2026 do chi phí đầu vào tăng cao. Ngược lại, giá căn hộ thứ cấp được dự báo sẽ duy trì xu hướng giảm trong bối cảnh mặt bằng lãi suất vẫn ở mức cao.