
Tại buổi thảo luận về quyết định tài chính và quản trị rủi ro tại Việt Nam do Hiệp hội Định phí Hoa Kỳ (SOA) tổ chức, ông Chung Bá Phương, Thành viên HĐQT Techcom Life và Techcom General Insurance, cho rằng nhu cầu của khách hàng đang thay đổi cùng với cách người trẻ học tập, làm việc, kết hôn và sinh con.
Ông lấy ví dụ về IVF, tức thụ tinh trong ống nghiệm. Theo ông, nhiều người trẻ ngày nay dành nhiều thời gian hơn cho học tập, xây dựng sự nghiệp rồi mới nghĩ đến chuyện lập gia đình. Khi thời điểm sinh con muộn hơn, nhu cầu hỗ trợ sinh sản có thể tăng, trong khi chi phí điều trị không nhỏ.
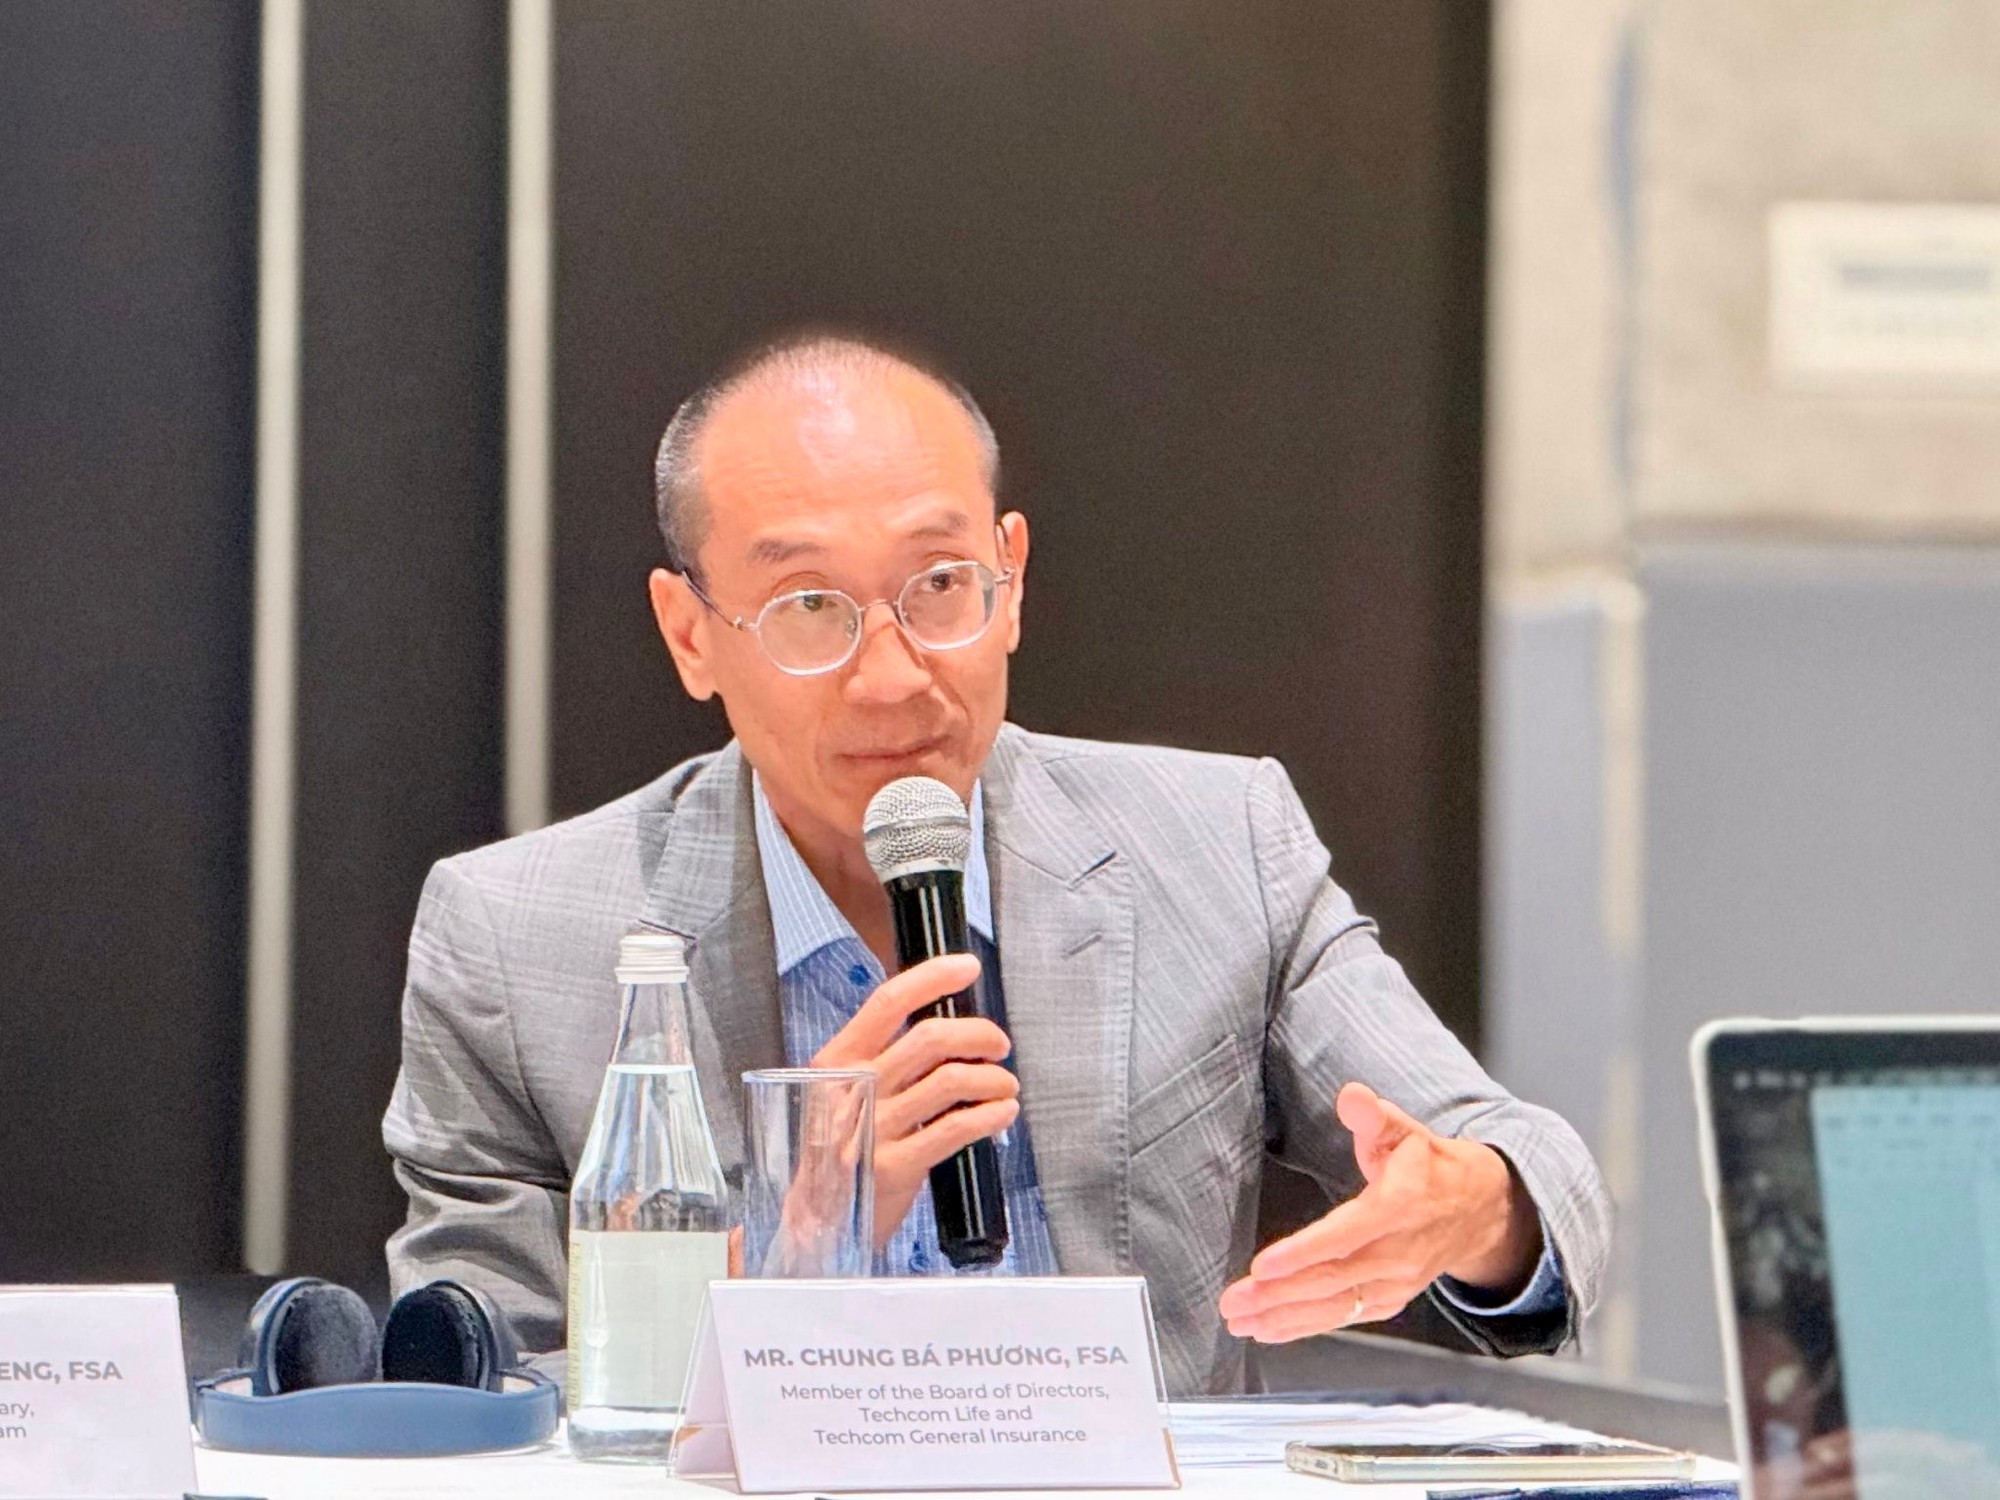
Ông Chung Bá Phương, Thành viên HĐQT Techcom Life và Techcom General Insurance
Đây là một ví dụ cho thấy ngành bảo hiểm không chỉ nhìn vào những rủi ro quen thuộc như ốm đau hay tai nạn, mà còn phải theo dõi những thay đổi dài hạn trong xã hội để hiểu nhu cầu tài chính của khách hàng.
Công việc của chuyên gia định phí bảo hiểm là gì?
Phía sau một sản phẩm bảo hiểm là những chuyên gia làm công việc gọi là định phí (actuarial science). Hiểu đơn giản, đây là lĩnh vực sử dụng toán học, thống kê, dữ liệu và kiến thức tài chính để ước tính một rủi ro có thể xảy ra với xác suất bao nhiêu, thiệt hại có thể lớn đến mức nào và doanh nghiệp cần chuẩn bị bao nhiêu tiền để ứng phó.
Những người làm nghề này được gọi là chuyên gia định phí (actuary). Theo tài liệu của SOA, họ không chỉ làm trong bảo hiểm mà còn có thể tham gia các lĩnh vực như hưu trí, y tế, quản trị vốn và quản trị rủi ro.
Ông Chung Bá Phương cho biết một trong những điểm khó của nghề này là nhiều dự báo phải mất vài năm mới biết đúng hay sai. Người làm định phí có thể phải tính trước tỷ lệ sinh, kết quả đầu tư, ảnh hưởng của khí hậu nóng lên, bệnh tật hay tác động lên cơ sở hạ tầng.
Theo ông, sau khoảng 5 năm, những con số từng được đưa ra sẽ được so lại với thực tế. Nếu chênh lệch quá lớn, chẳng hạn trên 20%, đó có thể trở thành vấn đề đáng kể đối với cả doanh nghiệp lẫn người đưa ra dự báo.
Ông cũng nhắc đến câu chuyện lũ lụt tại Thái Lan để minh họa cho một tình huống khá phổ biến: rủi ro đã được cảnh báo nhưng sau nhiều năm chưa xảy ra, doanh nghiệp có thể dần chủ quan. Đến khi sự cố xuất hiện, thiệt hại và số tiền bồi thường có thể tăng mạnh. Với người làm định phí, nhiệm vụ không chỉ là tính toán mà còn phải tiếp tục cảnh báo về những rủi ro đã nhìn thấy.
Không chỉ có trong bảo hiểm
Bà Jessie Li, Giám đốc khu vực Đông và Đông Nam Á của SOA, cho rằng tư duy định phí có thể được sử dụng ở nhiều lĩnh vực hơn mọi người thường nghĩ.
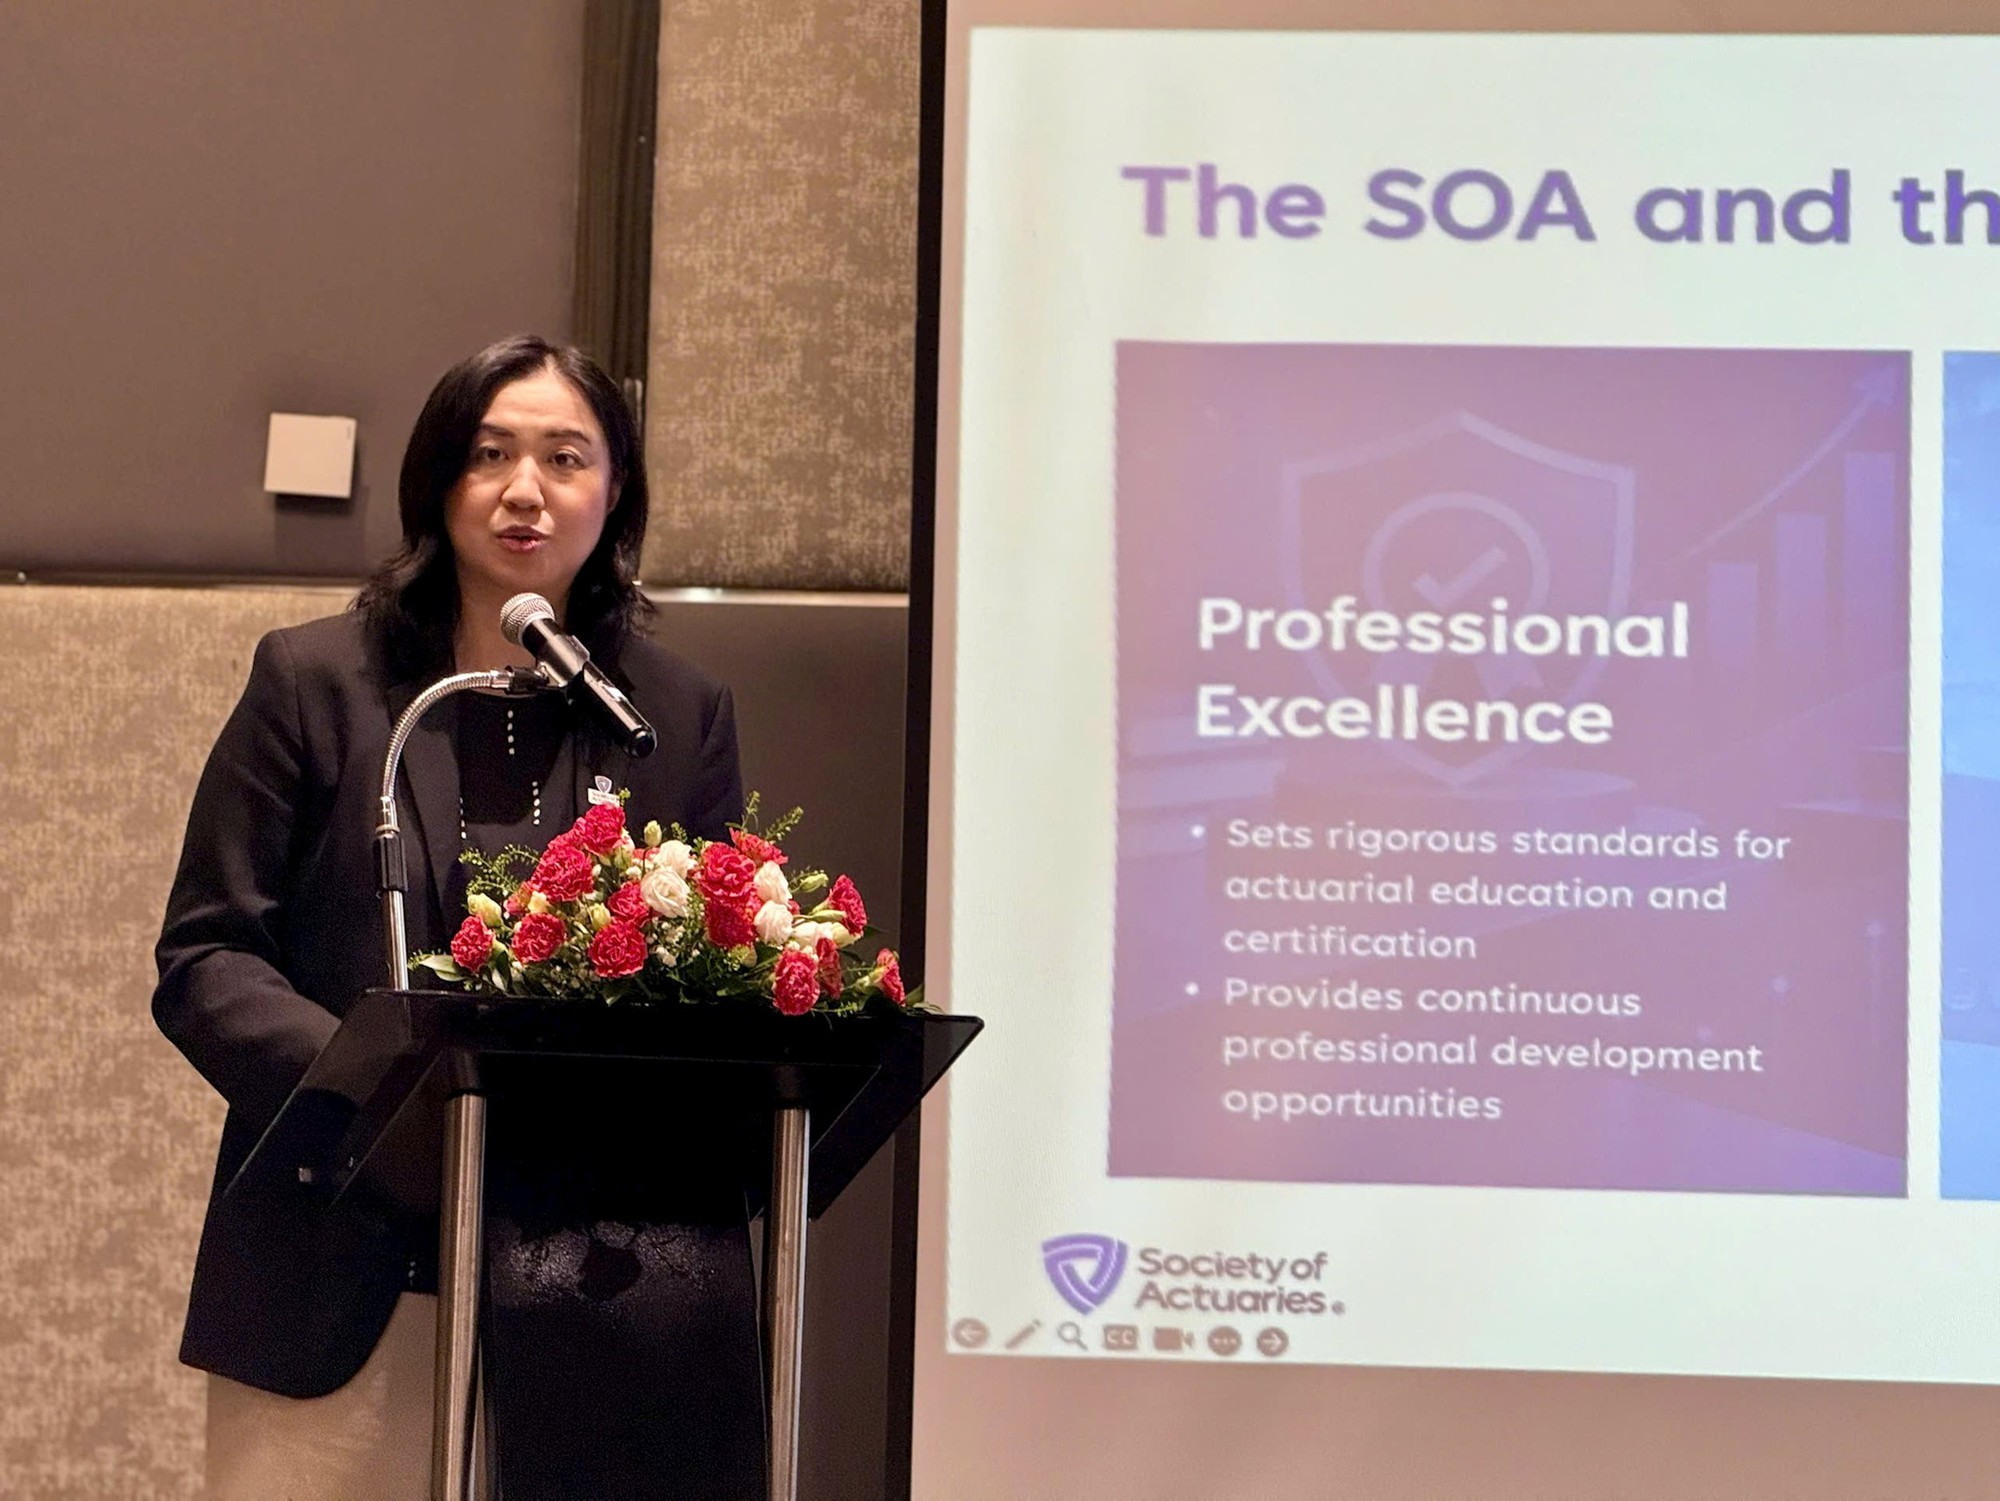
Bà Jessie Li, Giám đốc khu vực Đông và Đông Nam Á của SOA
Theo bà, bất kỳ quyết định nào có ba yếu tố gồm sự không chắc chắn, tác động tài chính trong tương lai và kéo dài đủ lâu đều có thể cần đến cách tiếp cận này.
Bà dẫn các ví dụ từ tư vấn doanh nghiệp, phân tích cổ phiếu đến hàng không. Một hãng bay có thể cần tính xác suất chuyến bay bị hoãn hoặc hủy; trong khi những lĩnh vực khác có thể dùng các mô hình xác suất để đánh giá rủi ro hoặc dự báo.
Theo Jessie Li, AI và những công cụ tính toán mới có thể làm công việc phân tích nhanh hơn, nhưng không thay thế hoàn toàn được chuyên gia. Người làm nghề vẫn phải hiểu bản chất của rủi ro, biết giả định nào hợp lý và quan trọng hơn là giải thích được một mô hình phức tạp bằng ngôn ngữ mà lãnh đạo, cổ đông hay khách hàng có thể hiểu.
Bà cũng nhấn mạnh yếu tố đạo đức, bởi có những quyết định tài chính kéo dài hàng chục năm, trong khi người ngoài rất khó kiểm tra toàn bộ những giả định nằm phía sau mô hình.
Người làm định phí không thể chỉ “làm việc với số liệu”
Bà Phei San Teng, Giám đốc Định phí AIA Việt Nam, đưa câu chuyện trở lại gần hơn với hoạt động kinh doanh.
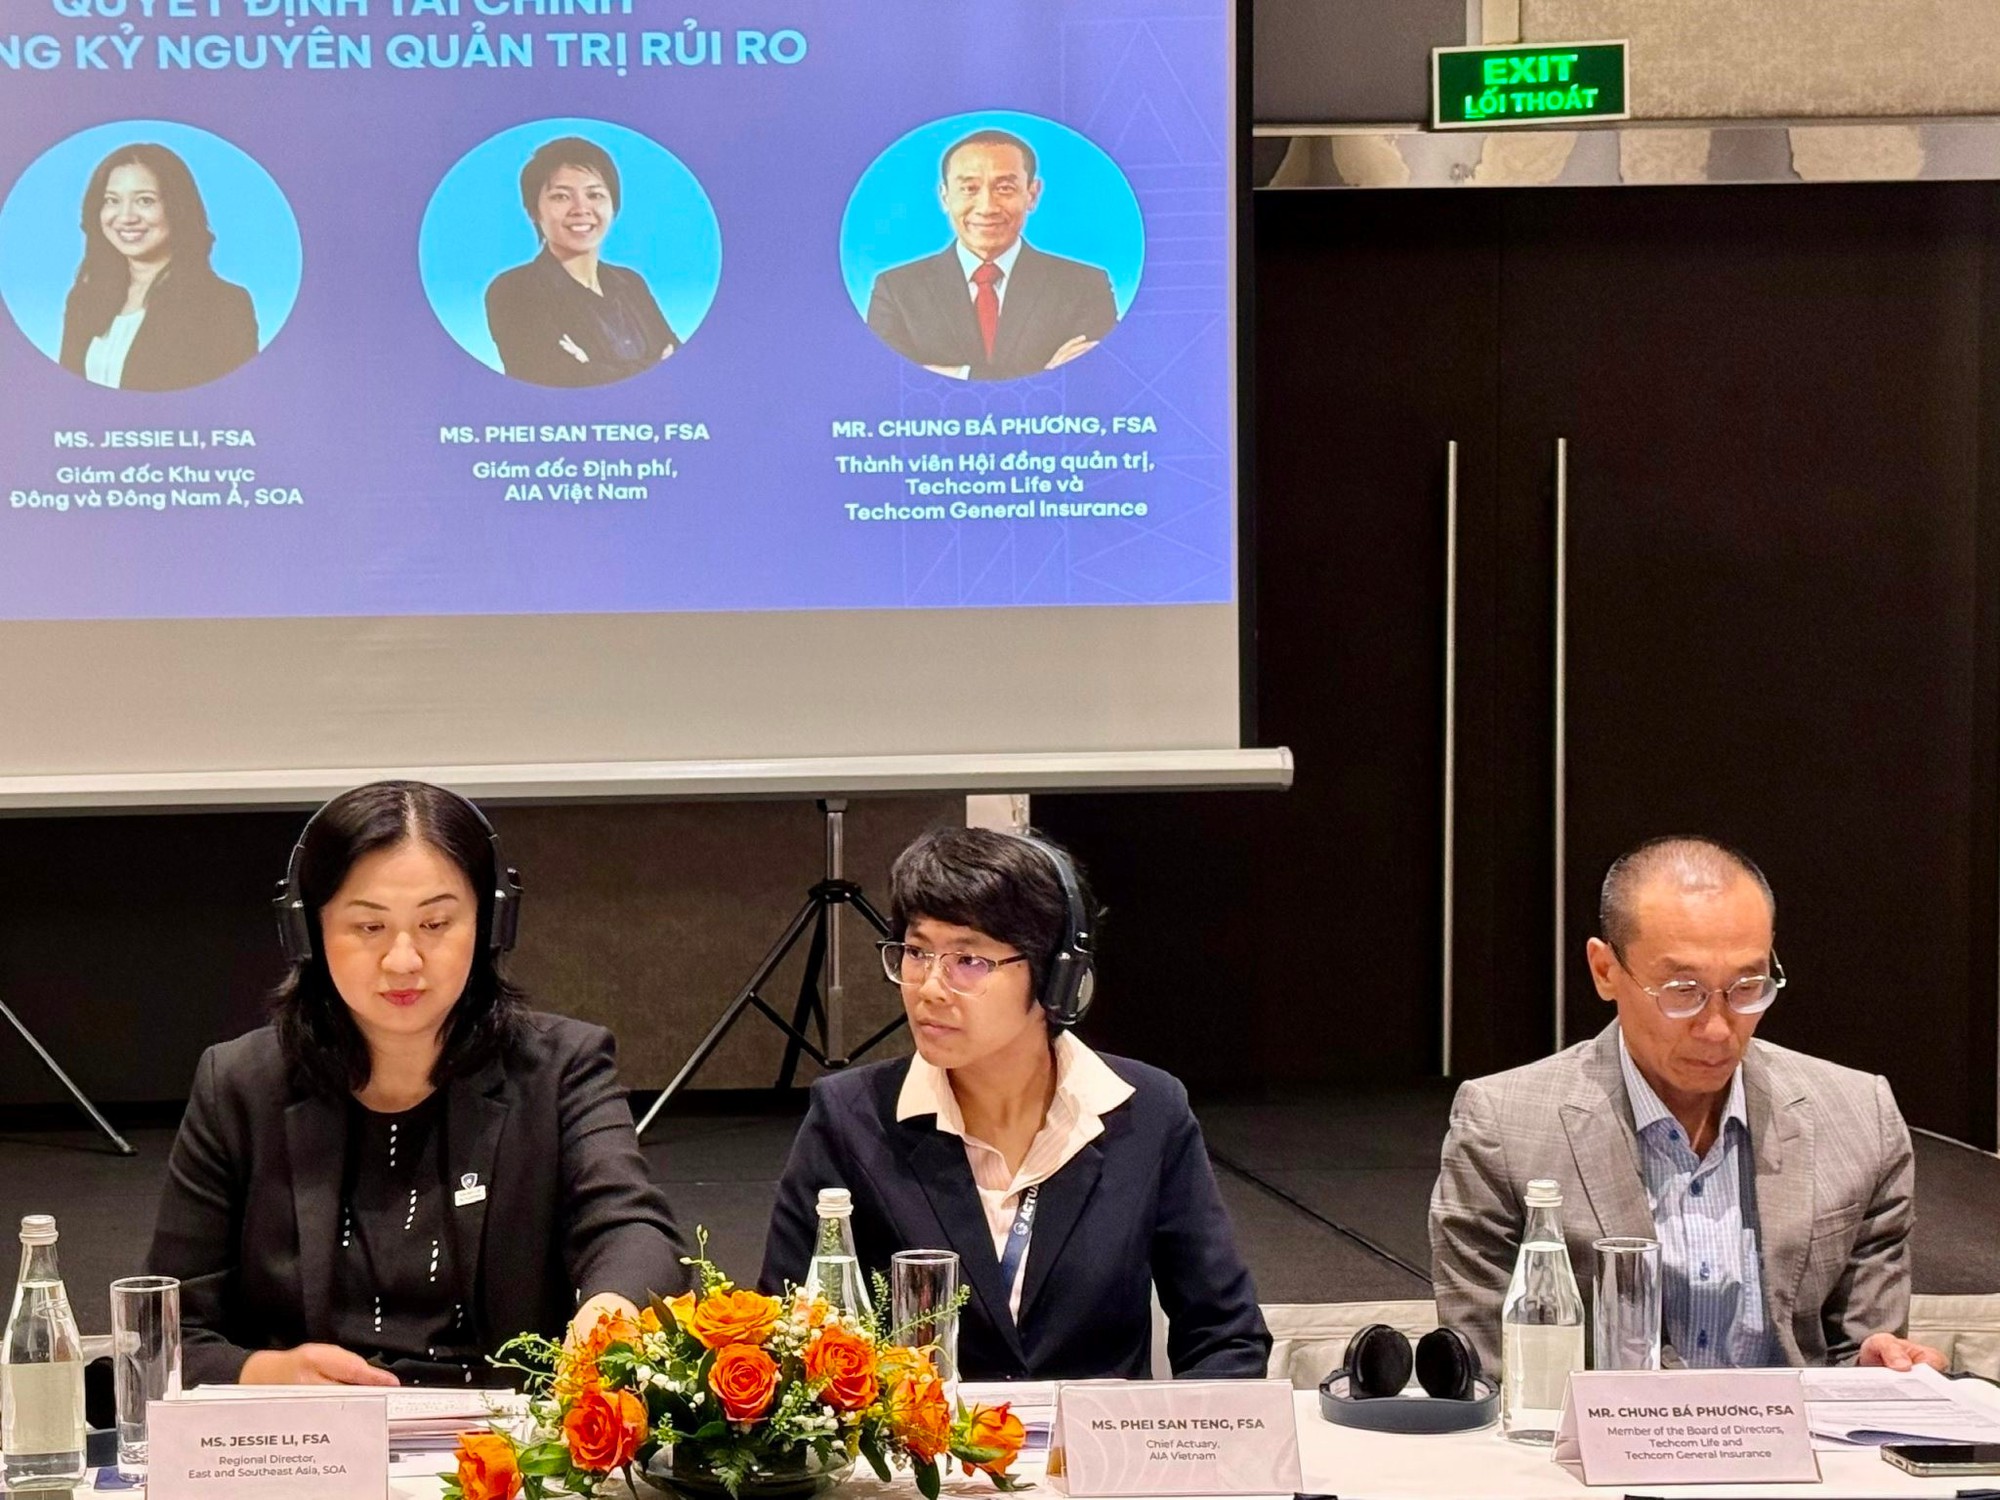
Bà Phei San Teng, Giám đốc Định phí AIA Việt Nam (ngồi giữa)
Theo bà, chuyên gia định phí ngày nay không thể chỉ ngồi trong văn phòng và trình bày các bước tính toán. Họ phải hiểu kết quả đó có ý nghĩa gì với doanh nghiệp và khách hàng, đồng thời phải đi ra thị trường, trao đổi với đại lý và người mua để biết vì sao khách hàng chọn hoặc từ chối một sản phẩm.
Bà cho rằng công việc định phí thực chất còn là bài toán cân bằng giữa nhiều bên: khách hàng muốn quyền lợi tốt và mức phí hợp lý; doanh nghiệp và cổ đông cần hiệu quả tài chính; trong khi cơ quan quản lý phải bảo đảm an toàn của thị trường.
Trong phần hỏi đáp, bà Phei San Teng cũng đề cập đến cơ chế vốn dựa trên mức độ rủi ro mà thị trường bảo hiểm Việt Nam đang hướng tới. Theo bà, doanh nghiệp quản trị rủi ro tốt có thể phải giữ ít vốn hơn so với doanh nghiệp nhận nhiều rủi ro, qua đó có khả năng giảm chi phí vốn và tạo điều kiện cho mức phí cạnh tranh hơn. Đây là đánh giá của bà về tác động có thể xảy ra khi cơ chế này được áp dụng rộng hơn.