
Giai đoạn tăng mạnh nhất của lãi suất có thể đã qua
Theo khảo sát của PV, lãi suất thả nổi cho vay mua nhà tại nhiều ngân hàng ở mức 12-15%/năm, lãi suất cho vay năm đầu khoảng 9-10%.
Trao đổi với PV Tiền Phong, ông Phạm Đức Toản - Tổng Giám đốc Công ty Cổ phần Đầu tư và Phát triển Bất động sản EZ - nhận định, lãi suất cho vay mua nhà có thể đã ở vùng đỉnh của chu kỳ hiện tại. Tuy nhiên, điều này không đồng nghĩa với việc mặt bằng lãi suất sẽ giảm ngay, cũng như áp lực trả nợ của người mua nhà sớm được giải tỏa.
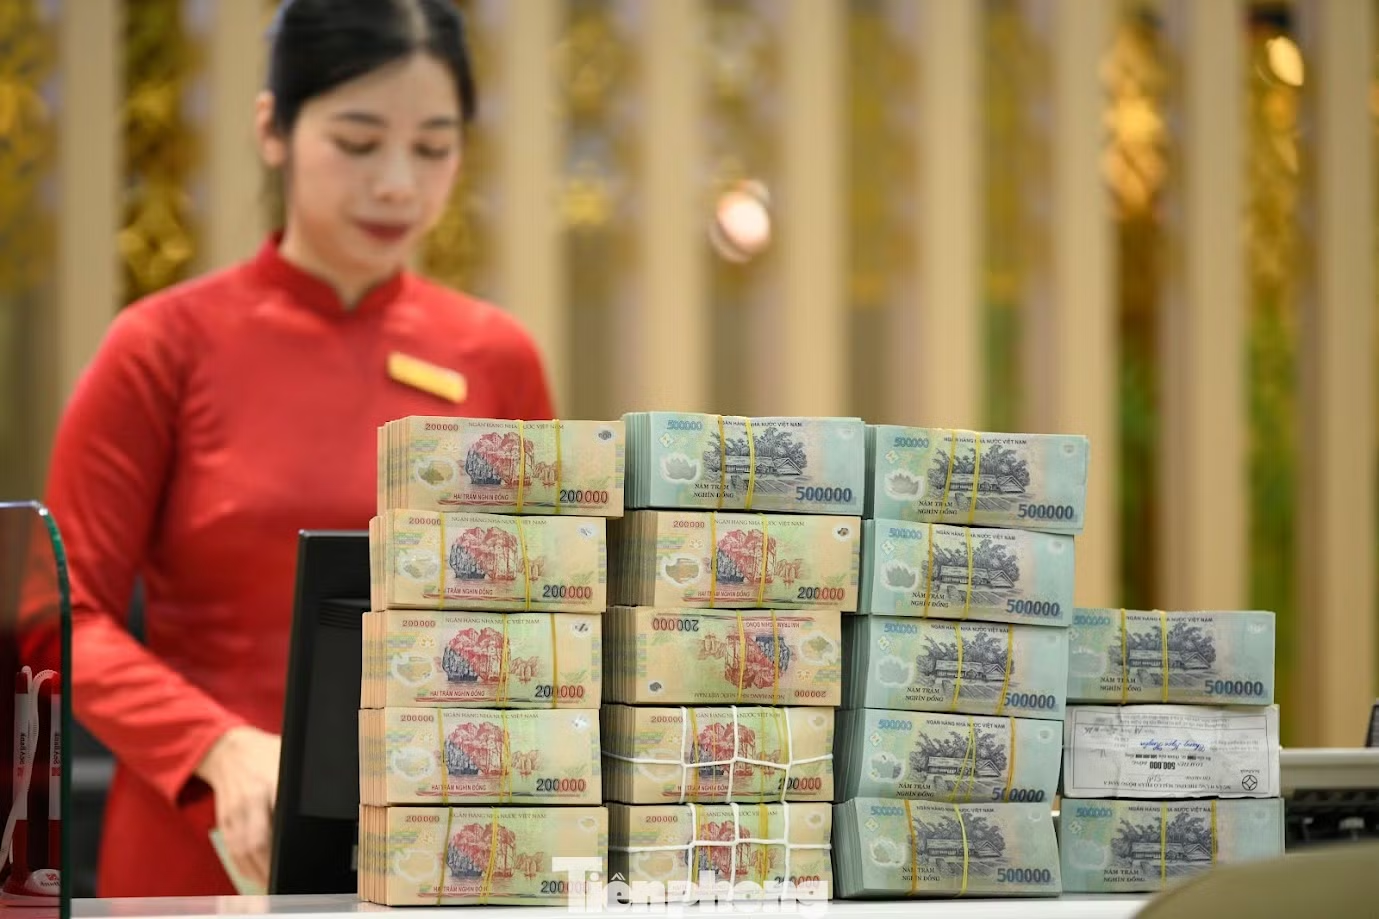
Lãi suất cho vay mua nhà neo ở mức cao. Ảnh: NY.
Theo ông Toản, có 3 cơ sở để đưa ra nhận định này: Thứ nhất, mặt bằng lãi suất cao khiến doanh nghiệp bất động sản thận trọng hơn khi vay vốn để triển khai dự án mới. Thứ hai, lãi suất tăng làm giảm nhu cầu vay vốn của cả người mua nhà và nhà đầu tư. Thứ ba, nhu cầu vốn của nền kinh tế vẫn lớn.
Ông Toản cho rằng giai đoạn tăng mạnh nhất của lãi suất có thể đã qua. Cùng với lượng tiền gửi huy động ở mức cao, định hướng điều hành của Chính phủ cũng hướng tới mục tiêu giảm lãi suất, hỗ trợ hoạt động sản xuất, kinh doanh và thị trường. “Trong ngắn hạn, lãi suất vẫn duy trì ở mức cao, sau đó có xu hướng giảm dần và ổn định vào cuối năm 2027”, ông Toản nhận định.
Giá nhà khó giảm ngay
Tại Hội thảo “Bất động sản sau vốn sốt - giá sẽ đi về đâu” diễn ra ngày 15/10, chuyên gia kinh tế Ngô Trí Long cho rằng cần phân biệt giữa giá chào bán và giá giao dịch thực tế khi đánh giá tác động của lãi suất đến thị trường bất động sản.
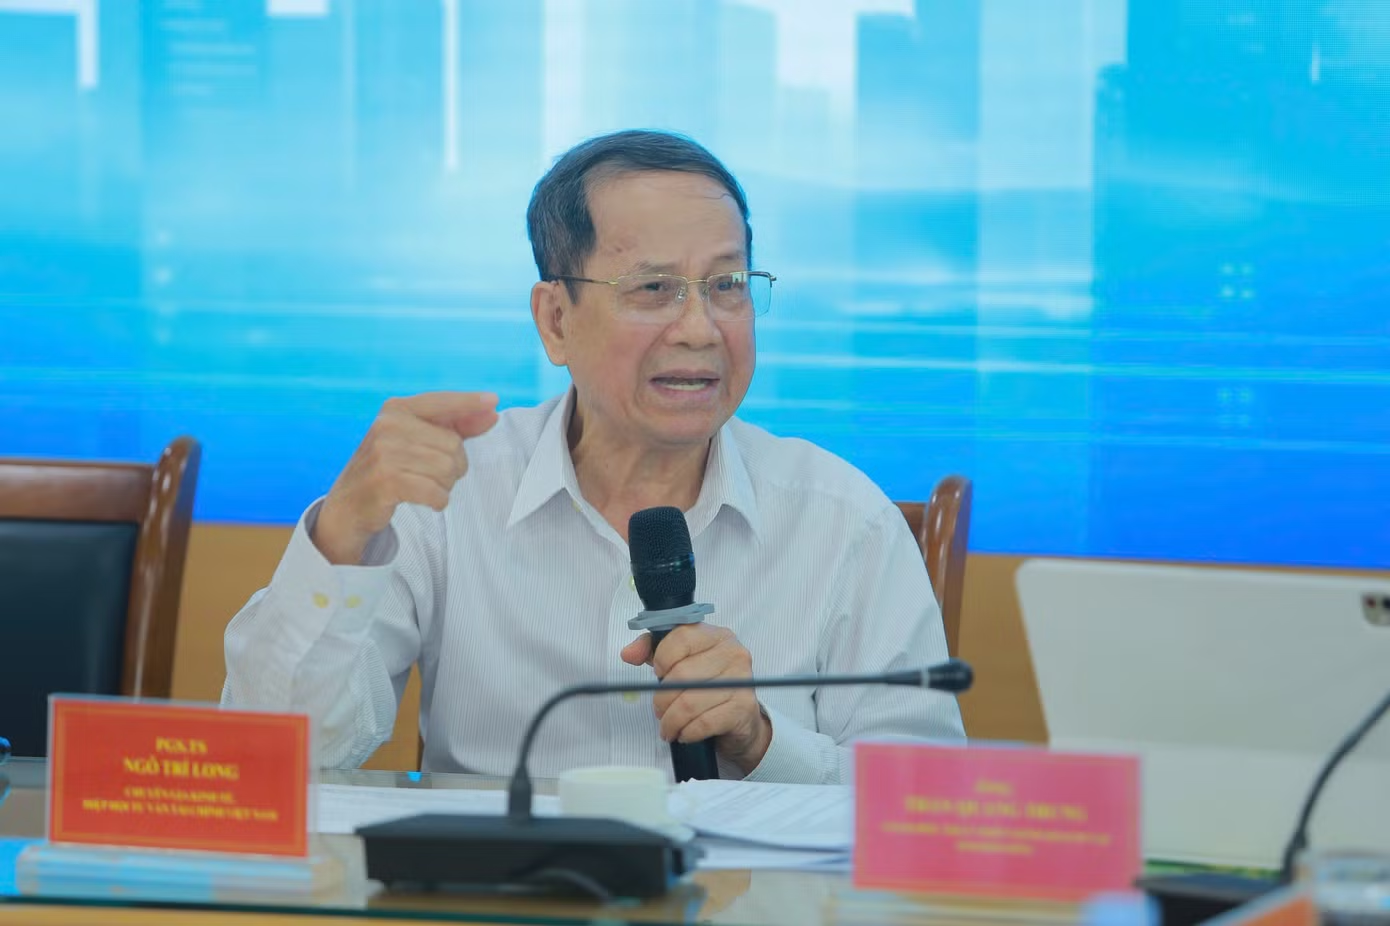
Chuyên gia kinh tế Ngô Trí Long.
Theo ông Long, trong ngắn hạn giá chào bán có thể tiếp tục neo cao do chủ đầu tư phải gánh nhiều khoản chi phí, từ tiền sử dụng đất, xây dựng đến chi phí tài chính. Người sở hữu bất động sản cũng thường không muốn bán tài sản thấp hơn mức giá kỳ vọng. Vì vậy, lãi suất tăng chưa chắc khiến giá giảm ngay lập tức.
Ông Long cho biết chi phí vốn tăng trong khi doanh thu bán hàng có nguy cơ suy giảm. Khi các khoản chi phí phát sinh sẽ bào mòn lợi nhuận, gây sức ép lên dòng tiền và khả năng thanh toán các khoản nợ đến hạn.
Ở góc độ chi phí đầu vào, bà Hoàng Thu Hằng - Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản, Bộ Xây dựng - cho rằng giá bất động sản cao là kết quả của nhiều yếu tố cộng hưởng, không thể quy hoàn toàn cho giá đất.
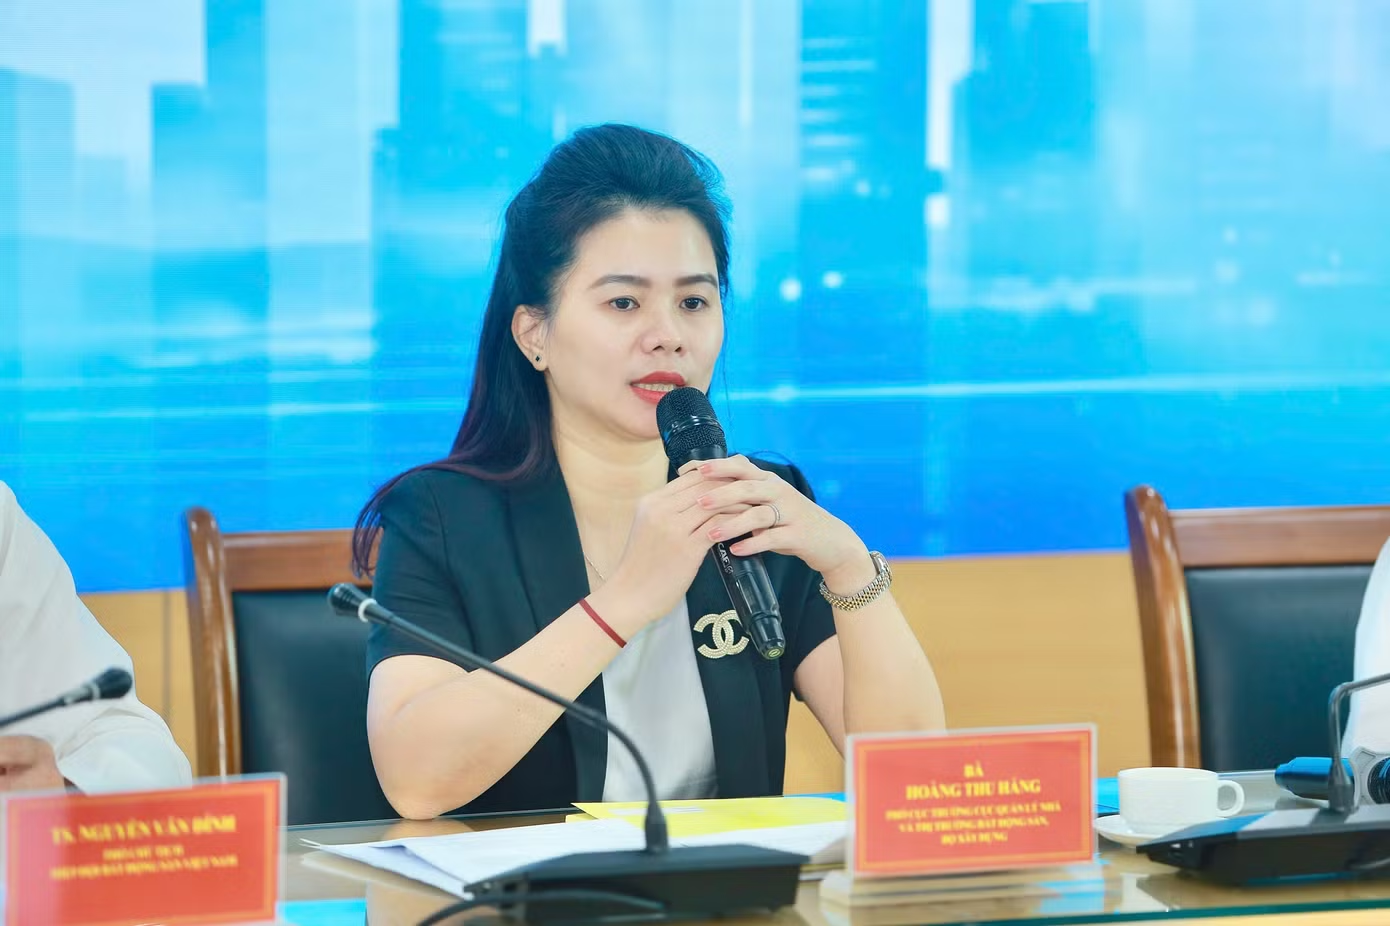
Bà Hoàng Thu Hằng - Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản, Bộ Xây dựng.
Theo bà Hằng, giá thành một sản phẩm bất động sản được hình thành từ tiền sử dụng đất, chi phí bồi thường và giải phóng mặt bằng, xây dựng công trình, đầu tư hạ tầng xã hội, chi phí bán hàng và lãi vay. Trong đó, việc xác định giá đất theo nguyên tắc thị trường trong bối cảnh giá đất tăng mạnh thời gian qua đã tác động đáng kể đến chi phí đầu vào của doanh nghiệp.
Bên cạnh đó, quá trình chuẩn bị và triển khai dự án kéo dài do vướng mắc pháp lý khiến doanh nghiệp phải gánh thêm chi phí lãi vay, quản lý và nhiều khoản phát sinh. Thời gian thực hiện càng dài, áp lực chi phí càng lớn, qua đó tác động đến phương án tài chính và giá bán sản phẩm. Những yếu tố này lý giải vì sao thị trường có thể xuất hiện nghịch lý giá nhà vẫn cao trong khi giao dịch suy giảm.